
 Economie Algemeen
In de datacenters brandt het licht, maar onder de AI-belofte tikt de houdbaarheid van het onderpand onverbiddelijk weg. Private kredietverstrekkers financieren gebouwen vol chips die volgens het aangeleverde opiniestuk in vier tot zes jaar het grootste deel van hun waarde verliezen. Daartegenover staan langlopende financiële verplichtingen en slechts een handvol grote huurders. De auteur schetst een zwart scenario: zodra een belangrijke huurder vertrekt, kunnen financiers achterblijven met gestrande GPU’s. Uiteindelijk zou Washington de rekening helpen dragen, zoals bij hypotheekreuzen Fannie Mae en Freddie Mac. Dat is nadrukkelijk een voorspelling van de auteur, geen aangekondigd reddingsplan: openbaar bewijs voor een aangevraagd of gepland federaal vangnet ontbreekt.
De bedragen geven die sombere gedachte het gewicht van een betonnen grafplaat. Morgan Stanley verwacht wereldwijd circa $2.900 miljard aan datacenterinvesteringen tot en met 2028, waarvan ongeveer $1.600 miljard voor chips en servers. Na financiering uit kasstromen resteert volgens de bank een extern financieringsgat van $1.500 miljard; private kredietverstrekkers zouden daarvan circa $800 miljard kunnen vullen. Het blijven ramingen, bovendien van een bank met commerciële belangen in deze markt. Bij Meta’s Hyperion-project in Louisiana bedraagt de obligatieschuld $27,3 miljard. Fondsen van Blue Owl bezitten 80% van het eigen vermogen van de joint venture, Meta 20%. De aanvankelijke huurtermijn is vier jaar, met verlengingsmogelijkheden: een korte kalender tegenover een indrukwekkende schuldenberg.
Ook het onderpand zelf biedt geen troostrijk stilstaand beeld, maar een stilleven dat veroudert terwijl de rente doorloopt. Volgens SemiAnalysis daalde de vergelijkbare spotprijs voor Nvidia’s H100 tussen eind 2023 en oktober 2025 ongeveer 57%. Dat is iets anders dan eenzelfde waardedaling van de chip, maar het onderstreept de veranderlijke opbrengsten van rekenkracht. CoreWeave schrijft servers over zes jaar af; Nebius verlengde zijn termijn van vier naar vijf jaar. Intussen liepen bij verschillende CoreWeave-financieringen de opslagen uiteen van 225 tot 550 basispunten boven SOFR, met verschillen in kredietkwaliteit van klanten. Achter het etiket ‘infrastructuur’ schuilt daarmee volgens de auteur vooral afhankelijkheid van huurders en technologiecycli.
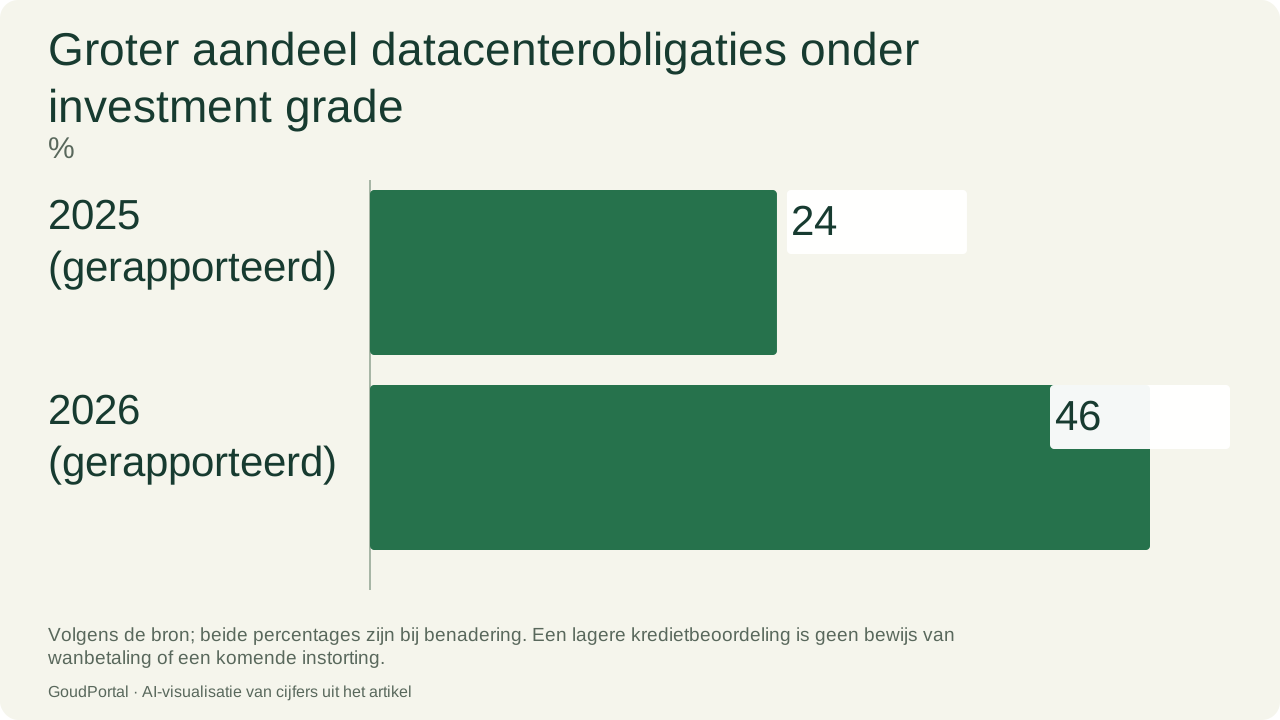
De scheuren die het stuk beschrijft, zijn nog geen wanbetalingen; het zijn wel onaangename geluiden in een zaal waar de muziek duur betaald wordt. Oracle beriep zich bij Project Jupiter op overmacht. Als vertraging van de stroomvoorziening daarvoor wordt aanvaard, zou huur maximaal drie jaar kunnen worden uitgesteld. Oracle benadrukt dat zulke meldingen gebruikelijk zijn en op zichzelf geen projectvertraging aantonen. Daarnaast was volgens de bron circa 46% van de ongeveer $80 miljard aan in 2026 uitgegeven datacenterobligaties lager dan investment grade beoordeeld, tegenover ongeveer 24% in 2025. Dat geeft de financieringshausse een bitterder bijsmaak, zonder te bewijzen dat een instorting volgt.
Bekijk de cijfers
| Onderdeel | Waarde |
|---|---|
| 2025 (gerapporteerd) | 24 % |
| 2026 (gerapporteerd) | 46 % |
De laatste schaduw valt over de overheid. Washington behandelt rekenkracht steeds nadrukkelijker als strategisch belangrijk, maar strategisch belang is nog geen kredietgarantie. OpenAI-financieel directeur Sarah Friar opperde in november 2025 een overheidsvangnet en nuanceerde die woorden vervolgens; regeringsvertegenwoordigers hebben een AI-redding afgewezen of eigen verantwoordelijkheid benadrukt. Toch verwacht de auteur dat politieke druk kan groeien als cruciale datacenters dreigen stil te vallen. De vergelijking met Fannie Mae en Freddie Mac blijft dus een waarschuwing, geen vaststaand draaiboek. Voorlopig staat de belastingbetaler niet officieel garant, hoe nadrukkelijk het opiniestuk diens stoel ook alvast aan de sombere onderhandelingstafel neerzet.