
 Edelmetalen
De gouden schuilkelder blijkt een deur te hebben die tijdens beursellende gewoon openwaait. Na een opmars tot ruim boven 5.000 dollar per troy ounce eerder dit jaar is de glans volgens strategen van HSBC Asset Management verbleekt: de prijzen zijn gedaald en de beweeglijkheid is toegenomen. Vooral de belofte van beschutting klinkt hol wanneer aandelen wegzakken. Bij recente beursdalingen bood goud volgens de bank geen effectieve bescherming. Toch schrijft HSBC het edelmetaal niet af. De vlucht naar tastbare bezittingen uit vrees voor geldontwaarding kan doorgaan, gedragen door hardnekkige zorgen over schulden en inflatie. Het is hoop, maar wel onder een druipend plafond.
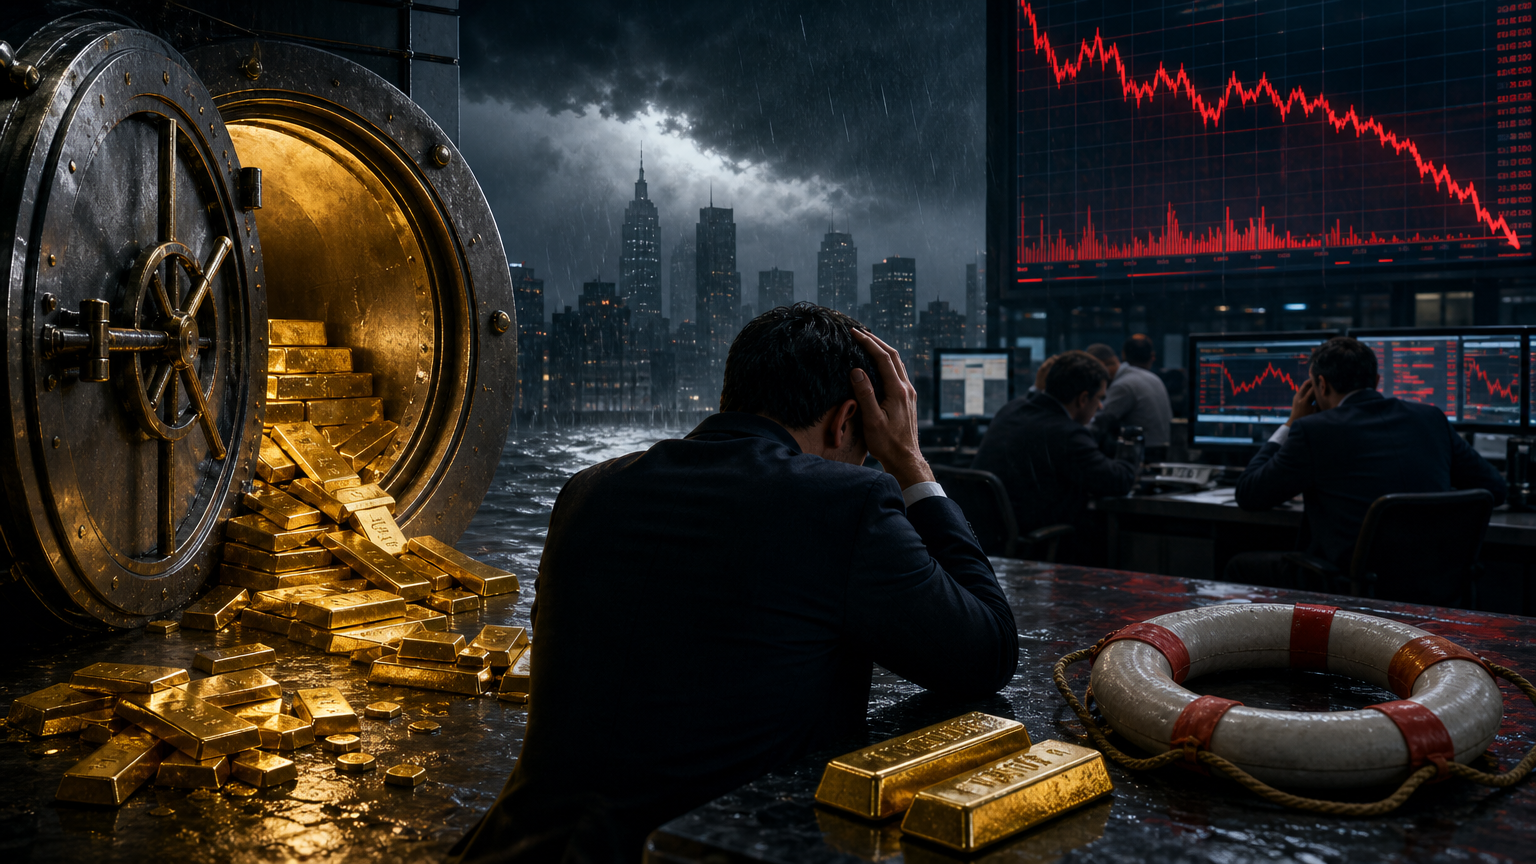
Achter die teleurstellende bescherming schuilt volgens de strategen een weinig verheffend mechanisme. Wanneer veel met geleend geld gefinancierde posities in goud samenkomen, kunnen dalende aandelenkoersen tot margin calls leiden: verzoeken om extra onderpand. Beleggers verkopen dan goud om contanten vrij te maken. Zo wordt de vermeende reddingsboei zelf overboord gezet. HSBC ziet goud nog steeds als een mogelijke bescherming tegen systeemrisico’s in een geopolitiek versnipperde wereld, maar niet als een gegarandeerde demper van kortstondige marktonrust. Geen enkele belegging doorstaat iedere storm, stelt de bank; ook binnen de middelen waarmee beleggers spreiden, blijft verdere spreiding nodig.
De rente werpt ondertussen haar lange schaduw over het metaal. In een analyse uit juli schreven HSBC-bestuurders Willem Sels en Lucia Ku dat Amerikaanse obligatierentes de belangrijkste aanjager van de goudprijs waren. Hogere rentes vergroten de gemiste rente-inkomsten van goudbezit, dat zelf niets uitkeert. Samen met een sterke dollar en hoge reële rentes kan dat goud op korte termijn binnen een beperkte koersband houden. Ook constateerden zij dat goud in 2026 grotendeels met aandelen meebewoog. Niettemin verwachtten zij verdere koersstijgingen tot eind 2026, gesteund door centrale bankaankopen, instroom in goud-ETF’s en vraag naar spreiding. Zelfs in dit sombere decor blijft die positieve verwachting nadrukkelijk overeind.
HSBC-edelmetaalanalist James Steel gaf in mei een bittere draai aan de verkoopgolf rond het Iranconflict: de verzekering had volgens hem niet gefaald, maar werd juist afgekocht. Stijgende olieprijzen wakkerden inflatiezorgen aan, obligatierentes en de dollar liepen op, aandelen daalden en beleggers hadden geld nodig. Goud leverde die liquiditeit. De eerdere klim naar ongeveer 5.400 dollar eind januari was volgens Steel mogelijk te uitbundig geweest, met veel nieuwe marktdeelnemers en zwaar opgebouwde koopposities. Tegelijk wees hij op sterke institutionele vraag uit China en ruimere mogelijkheden voor bepaalde Chinese verzekeraars en Indiase vermogensbeheerders om goud te kopen. Dat biedt steun, geen wondermiddel: het metaal blijft volgens zijn betoog bijzonder door zijn tastbaarheid en verhandelbaarheid, maar zelfs goud kan tijdens een eindeloze beursregen worden verkocht om elders de gaten te dichten.