
 (Geo-) politiek
Op bankbalansen ligt volgens financieel schrijver John Rubino een stapel verliezen te wachten als nat buskruit: ogenschijnlijk stil, maar in zijn ogen gevaarlijk zodra de omstandigheden omslaan. In een interview met Greg Hunter van USAWatchdog, dat de bron dateert op 24 oktober 2026, waarschuwt hij voor een mogelijke samenloop van problemen bij banken. Amerikaanse staatsobligaties, riskante autoleningen, kwijnende kantoorpanden en de financiering van kunstmatige intelligentie vormen zijn sombere inventaris. Het is geen vastgestelde mondiale bankencrisis, maar een waarschuwing van een analist die achter iedere balanspost alweer de volgende donkere gang ziet opdoemen.
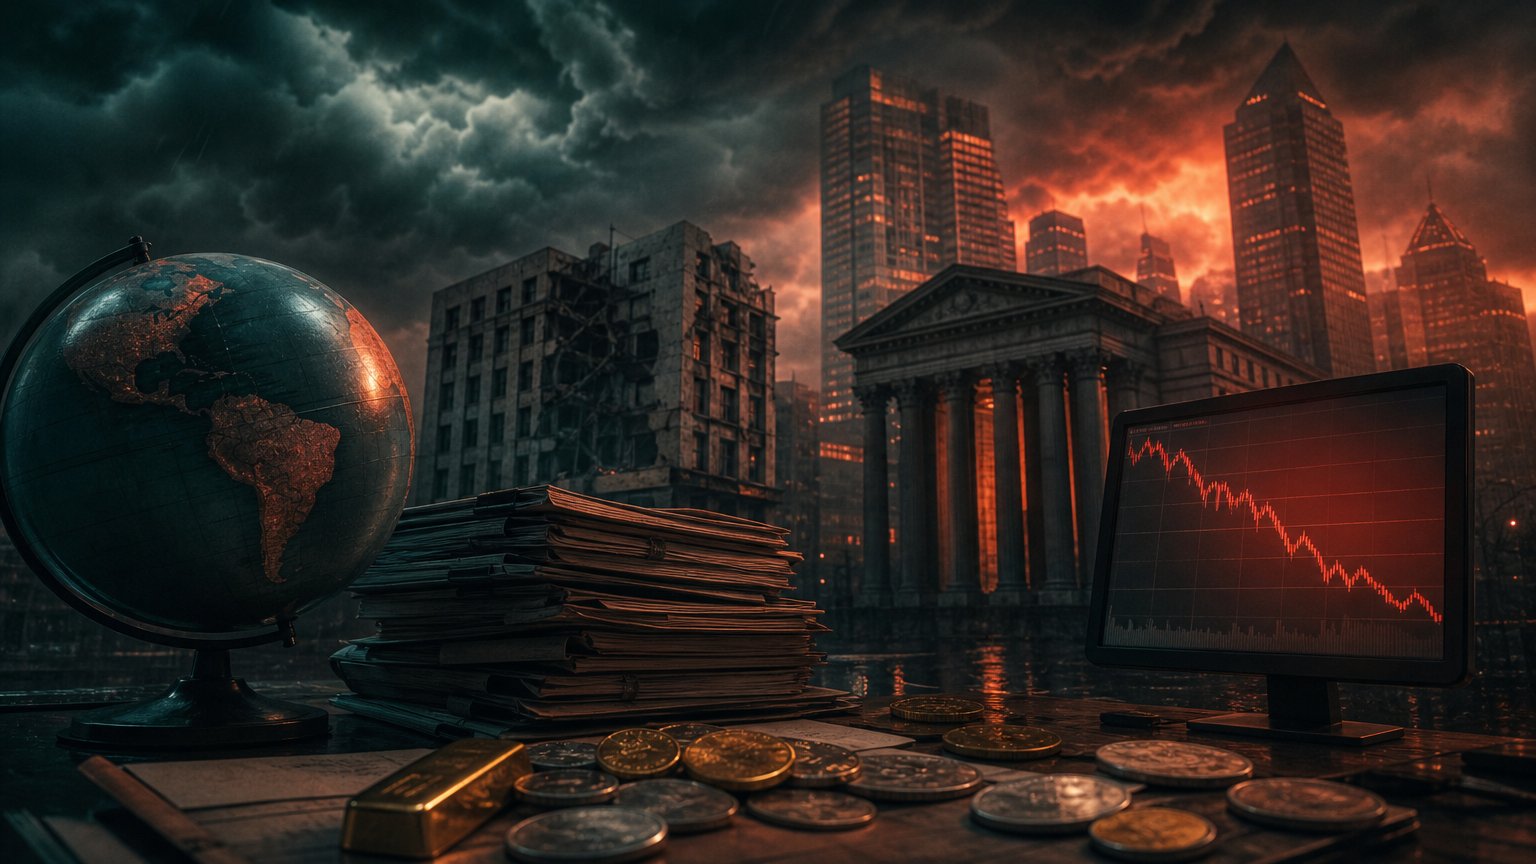
Rubino stelt dat Amerikaanse banken voor 4.000 tot 5.000 miljard dollar aan Amerikaans overheidspapier bezitten. Wanneer de rente stijgt, dalen obligatiekoersen; volgens hem zitten daardoor aanzienlijke, nog niet gerapporteerde verliezen op bankbalansen. Hij vreest dat zichtbare verliezen spaarders kunnen verontrusten en uiteindelijk tot bankruns kunnen leiden. Dat is zijn scenario, geen onvermijdelijke kettingreactie. Ook noemt hij circa 1.700 miljard dollar aan autoleningen als zorgenpost, met volgens hem toenemende wanbetaling bij risicovolle kredietnemers. Dat bedrag is niet hetzelfde als een vastgesteld verlies. Dalende kantoorwaarden maken zijn treurmars compleet: ook daar verwacht hij verdere pijn die volgens hem nog onvoldoende zichtbaar is.
Achter de glanzende gevel van de AI-industrie hoort Rubino eveneens het kraken van krediet. Nieuwe datacenters vragen veel kapitaal; volgens zijn beschrijving financieren private kredietverstrekkers die investeringen, terwijl grote banken op hun beurt deze financiers ondersteunen. Mocht wat hij de AI-zeepbel noemt barsten, dan zouden banken daardoor aan schuldrisico’s blootstaan. De technologische belofte krijgt zo in zijn betoog een lange, donkere financiële schaduw. Vervolgens trekt hij de dreiging over de Atlantische Oceaan. Hij verwijst naar onrust en een kredietverlaging in Frankrijk en vreest internationale economische schade bij een ernstige Franse crisis. De bron geeft echter geen nadere gegevens over die verlaging. Ook onderbouwt zij zijn verstrekkende politieke en religieuze beschuldigingen niet; die bieden geen betrouwbare basis om Europese machtsverhoudingen of een mondiale crisis vast te stellen.
Zelfs de recente verkoopgolf in goud en zilver brengt Rubino niet van zijn sombere overtuiging af. Hij beschouwt de daling als een terugval binnen een grotere opgaande edelmetaalmarkt, niet als het einde daarvan. Zijn redenering rust op de enorme mondiale schuldenlast, waarvan hij de terugbetaling onhaalbaar acht. Goud en zilver kennen geen wanbetaling door een uitgevende schuldenaar, benadrukt hij, terwijl obligaties die mogelijkheid wel hebben. Daarmee verdwijnt het koersrisico van edelmetalen niet, en zijn optimisme blijft een verwachting. In zijn wereldbeeld komt hun glans vooral voort uit het verval dat hij elders meent te zien: geen zonnige uitweg, maar een bleke weerkaatsing boven een landschap van schulden.