
 Economie Algemeen
De Franse obligatiemarkt heeft de rekening onder de Londense handelsdeur geschoven, en achter die deur worden de bureaus leeggehaald. Volgens Sarah Butcher van eFinancialCareers nadert het aantal vertrokken portefeuillebeheerders en handelaren in Europese staatsobligaties bij macrohedgefondsen de honderd, tegenover ruim zeventig enkele weken eerder. Die telling komt van recruiters en handelaren; de fondsen geven zelf geen openheid over hun resultaten. De aangeleverde berichtgeving beschrijft onrust in oktober 2026, waarin een jarenlang geliefde strategie met Franse staatsleningen veranderde in een financiële regendag zonder avond. Niet iedereen werd ontslagen: een bron schat dat ongeveer 10% vrijwillig vertrok. Maar ook met die kanttekening oogt de voormalige geldmachine als een verlaten feestzaal.
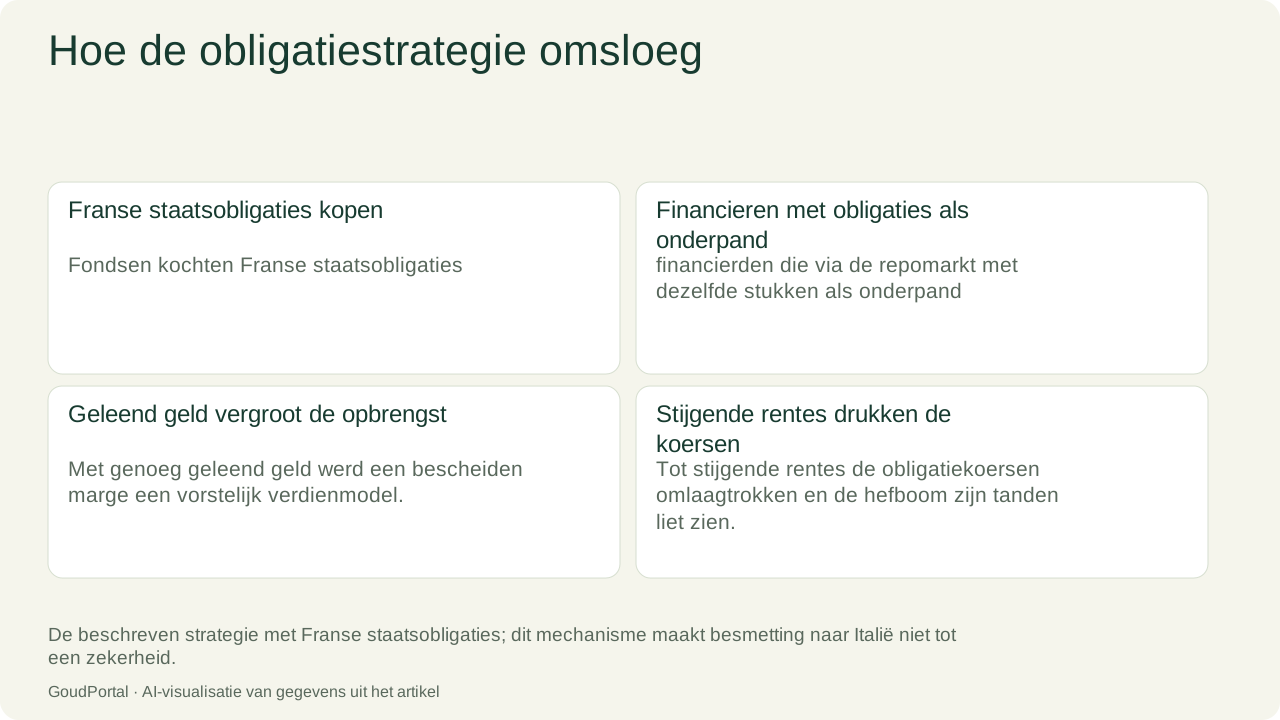
Het recept voor de verdwenen voorspoed was bedrieglijk eenvoudig. Fondsen kochten Franse staatsobligaties, financierden die via de repomarkt met dezelfde stukken als onderpand en incasseerden het verschil tussen obligatierendement en financieringskosten. Met genoeg geleend geld werd een bescheiden marge een vorstelijk verdienmodel. Tot stijgende rentes de obligatiekoersen omlaagtrokken en de hefboom zijn tanden liet zien. Bloomberg beschreef daarnaast posities die profiteerden van het renteverschil tussen Franse obligaties en renteswaps. Rond de begrotingsonrust van 1 oktober sloeg de stemming om en werden posities afgebouwd. Volgens een door eFinancialCareers aangehaalde handelaar hadden veel betrokken beheerders in maart al verliezen geleden op dezelfde posities: dezelfde paraplu, opnieuw binnenstebuiten in de storm.
Bekijk de gegevens
| Onderdeel | Toelichting |
|---|---|
| Franse staatsobligaties kopen | Fondsen kochten Franse staatsobligaties |
| Financieren met obligaties als onderpand | financierden die via de repomarkt met dezelfde stukken als onderpand |
| Geleend geld vergroot de opbrengst | Met genoeg geleend geld werd een bescheiden marge een vorstelijk verdienmodel. |
| Stijgende rentes drukken de koersen | Tot stijgende rentes de obligatiekoersen omlaagtrokken en de hefboom zijn tanden liet zien. |
De marktcijfers klinken in het bronbericht als slagen op een doodsklok. Volgens de aangehaalde Bloomberg-berichtgeving bereikte de Franse tienjaarsrente voor het eerst sinds juli 2002 de 5%, terwijl de opslag tegenover Duitsland opliep tot 158 basispunten. Allianz Trade schreef op 9 oktober dat speculatieve posities, afbouw van transacties en dunne liquiditeit elkaar versterkten; de marktdiepte lag volgens die analyse meer dan 50% onder normaal. Toch is niet iedere donkere wolk bewijs van een nieuwe schuldencrisis. Goldman Sachs meende eerder die maand dat de verkoopgolf verder ging dan de fundamentele situatie rechtvaardigde en verwachtte kleinere renteverschillen. Allianz benadrukte eveneens dat de fragmentatie nog ver verwijderd was van de niveaus van 2012 of 2020. Schrale nuances, maar geen nuances die onder het puin mogen verdwijnen.
Onder de beursvloer loopt bovendien de kwetsbare leiding van de financiering. Volgens door Reuters aangehaalde cijfers van de Banque de France bestaat ongeveer €100 miljard van €250 miljard aan als repo-onderpand gebruikte staatsobligaties uit de eurozone uit Frans papier. De repomarkt hield volgens het bericht vooralsnog stand. Commerzbank waarschuwde echter dat een verdere kredietverlaging Franse repofinanciering duurder zou kunnen maken. Dat is een risico, geen reeds ingetreden verstopping. Morgan Stanley achtte de drempel voor rechtstreeks ECB-ingrijpen hoog en wees op druk vanuit Frankrijk op Italiaanse obligaties. Daarmee schuift Italië als volgende zorg het sombere decor binnen, niet als zekere volgende dominosteen. De carry-droom heeft zijn glans verloren; of ook het decor instort, blijft onzeker.