
 (Geo-) politiek
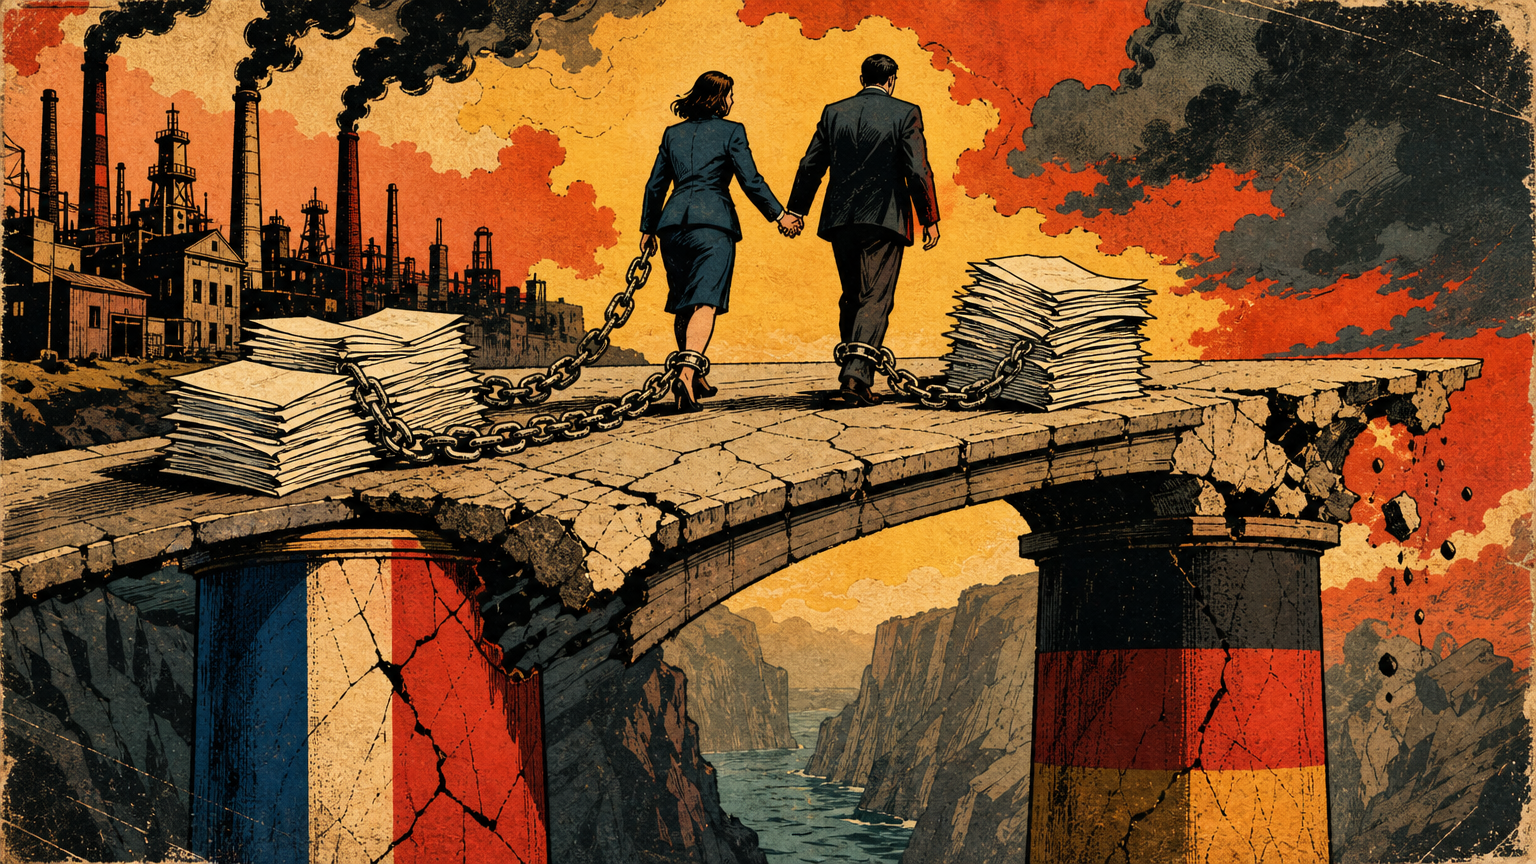
Terwijl Franse obligatierentes oplopen, zoeken beleggers volgens het aangeleverde commentaar beschutting in Duitsland. Het is een naargeestig contrast: de twee grote economische machten van de Europese Unie staan naast elkaar, maar hun financieringspositie beweegt uiteen. De bron beschrijft stijgende Franse en dalende Duitse rentes als een eerste golf van kapitaalvlucht binnen de eurozone. Concrete rentestanden en een meetperiode ontbreken echter. Duitsland geldt in deze lezing voorlopig nog als kredietanker, terwijl de Franse begrotingsproblemen zwaarder op het vertrouwen drukken. Mocht die ontwikkeling aanhouden, dan acht de auteur ingrijpen door de Europese Centrale Bank waarschijnlijk. Dat is een scenario, geen aangekondigde reddingsoperatie.
De Franse cijfers laten in dit sombere relaas weinig ruimte voor opluchting. Volgens de bron bedragen de overheidsuitgaven 57,2 procent van het bruto binnenlands product en de belasting- en premiedruk 43,6 procent. Voor 2026 zou de regering inmiddels rekenen op een begrotingstekort van 5,4 procent van het bbp. Daartegenover staat een treurige reeks conjunctuurcijfers: een inkoopmanagersindex van 39,8 voor de bouw en een voorlopige index van 49,3 voor de industrie in oktober, onder de grens van 50 die groei van krimp scheidt. De industriële productie zou in het derde kwartaal 1,9 procent lager liggen dan een kwartaal eerder. De bron noemt daarnaast 3,1 procent inflatie in september, maar vermeldt bij deze maand- en kwartaalcijfers geen jaartal. Dat beperkt de mogelijkheid om ze precies in de tijd te plaatsen.
Ook Duitsland krijgt in het commentaar geen opbeurend hoofdstuk. Volgens de aangehaalde beoordeling van de Bundesbank stagneerde de economie in het derde kwartaal opnieuw, na herstel in de eerste jaarhelft. De gezamenlijke overheidstekorten zouden in die eerste zes maanden 98,8 miljard euro hebben bedragen. Intussen meldt de bron een maandelijks verlies van 10.000 tot 15.000 industriële banen, een capaciteitsbenutting van 73 procent in de chemie en ruim 15 procent minder industriële productie dan vóór de lockdowns. Ook hier ontbreken precieze peildata en onderliggende verwijzingen. De auteur schrijft de malaise nadrukkelijk toe aan staatsinterventie en schuldfinanciering. Dat is diens politieke en economische oordeel; de genoemde cijfers bewijzen op zichzelf niet die volledige oorzakelijke verklaring.
Boven deze economische neerslachtigheid hangt een moeizame machtsverhouding. Volgens het commentaar lopen de belangen van Parijs en Berlijn verder uiteen, ook rond Oekraïne en gezamenlijke defensie. Concrete besluiten die een breuk aantonen worden niet genoemd. De auteur verwijst bovendien naar een uitspraak van Marine Le Pen dat Duitsland een groter deel van de EU-begroting zou moeten dragen, mocht zij president worden. Daarmee blijft de toekomstige verhouding nadrukkelijk onzeker. Als uitweg bepleit de schrijver minder bureaucratie en meer marktwerking, met Argentinië als voorbeeld. Dat is een beleidsvoorkeur, geen gegarandeerd herstelrecept. Wat resteert is een bitter Europees dilemma: twee onmisbare partners met zwakke economische vooruitzichten, begrotingsdruk en volgens deze bron steeds minder overeenstemming over wie de rekening moet dragen.